不只台積電受惠! 瑞銀上修CoWoS產能 一口氣喊買11台廠


雲端AI需求強勁,自研晶片與CPU爆發驅動CoWoS先進封裝產能大擴張!瑞銀最新報告看好台積電、聯發科及設備供應鏈,獲利與目標價全面看升。
雲端AI需求帶動產能升級
根據瑞銀證券最新發布的研究報告顯示,隨著雲端AI晶片需求持續暢旺,特別是各大廠商自研晶片(ASIC)與CPU的量產進程加速,業界對CoWoS先進封裝產能的需求顯著提升。瑞銀預計到2027年底,CoWoS月產能將達到27萬片,超越先前預期的26萬片,相較2026年底的16萬片呈現大幅成長。即便英特爾的EMIB-T與台積電的COPOS逐步量產,CoWoS在大型AI加速器中的不可替代性依然穩固。
★【理財達人秀】慘業翻身 Q4誰更噴 趁壓盤吃貨 銅板新飆兵 ★
客製化晶片突破拉動封裝需求
經過多年的技術投資,各大雲端業者與AI原生企業在客製化晶片領域陸續取得突破。微軟Maia 300效能表現具競爭力,預計產量將大幅上升;OpenAI與Meta也同步調升產量目標。此外,Google TPU與亞馬遜Trainium專案均穩健推進,這些進展進一步拉動了對先進封裝的強勁成長需求。
台廠先進封裝供應鏈全面受惠
在雲端AI半導體供應鏈中,瑞銀首選台積電、聯發科與日月光投控作為核心標的。其中,聯發科不僅提供Google TPU設計服務,更具備強大的新ASIC商機。瑞銀預估包含先進封裝在內的後段製程,將佔台積電2026與2027年營收的12%與16%,其先進封裝營收在2026至2030年間,將維持約50%的年複合成長率。
同時,先進封測設備商與相關供應鏈也直接受惠於產能擴張與封裝結構複雜化。瑞銀看好的台廠業者包含萬潤、弘塑、致茂、鴻勁、信驊及世芯-KY。針對弘塑,瑞銀雖然考量2026年設備交機認列減少與平均售價下修,將其目標價由5000元調降至4300元並下修EPS預測,但考量其仍為先進封裝擴產的主要受惠者,依然維持「買進」評等。
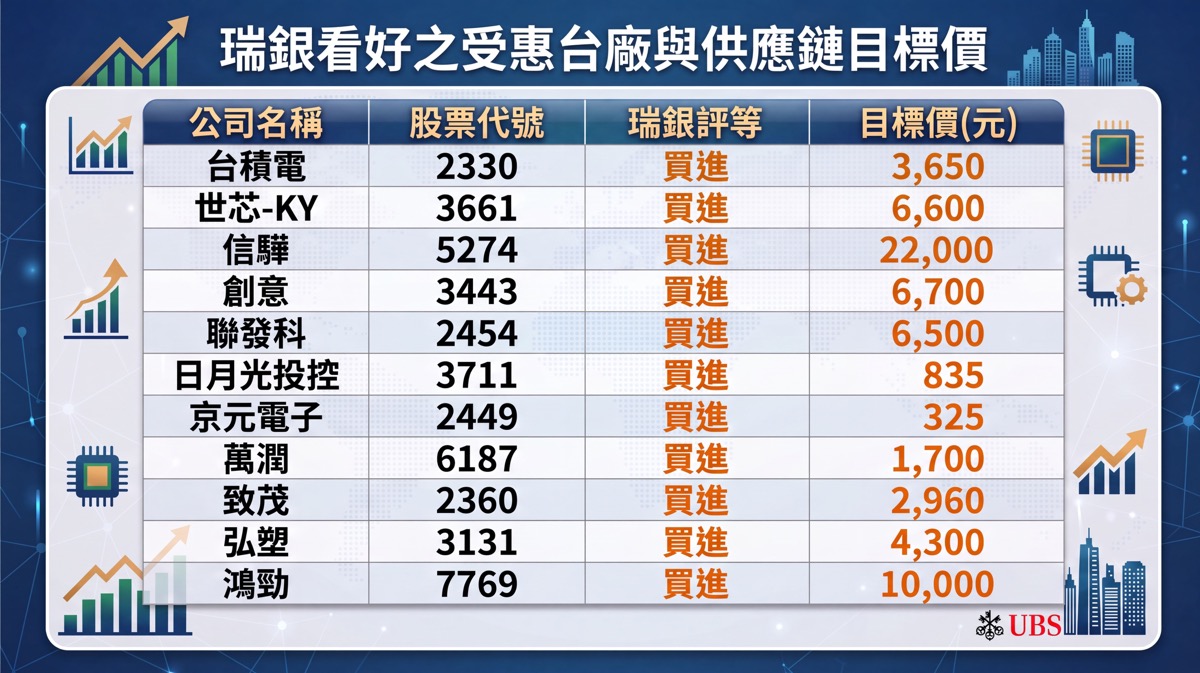
(封面示意圖/AI生成)
【往下看更多】
►記憶體貴到吃不消! 瑞銀下修手機出貨 台廠「4買1賣」名單曝
►創意開盤就漲停! 股價創新高 原因找到了
►AI需求會趨緩? 瑞銀釋疑:硬體供應鏈旺到2027
【熱門排行榜】
►海外搶地又買廠! 美銀看好「這封測」 目標價喊上800元
►霜降迎豐收日!「5星座」財神爺狂敲門 正偏財運把皮夾塞滿
►半導體創辦人之子! 「志祺七七」顯赫家世曝光 父持股市值破10億