長榮9月營收暴增63.75% 吳光輝:美國線沒悲觀理由
長榮鎖漲停原因找到了! 法人也喊買:目標價283元
東森財經新聞
長榮法說會釋出樂觀展望,直言「北美線沒有悲觀的理由」。受利多激勵,長榮今(12)日放量攻上漲停255.5元,陽明大漲逾7%,萬海盤中亦一度亮燈漲停。本土法人表示受惠運價上揚、塞港與紅海繞航消耗有效運力,以及歐美新年度長約運價看升等因素,決定將長榮投資評等調升至「買進」,目標價也上調至283元。
第三季運價大漲推升獲利
根據本土法人發布最新報告表示,受惠於歐美零售商備貨高峰、紅海繞航與全球港口壅塞持續消耗運力,加上航商艙位控管推升運價。第三季平均運費達1,606美元/TEU,季增高達44.7%。雖然耗油成本上升至每噸714美元(季增10.6%),但運價漲幅遠高於燃油成本增幅,預估第三季稅後淨利達479.69億元(季增199.2%、年增120.6%),單季EPS估達22.16元。
第四季淡季不淡
展望第四季,雖然進入傳統淡季,但北美主要港口進口量維持高檔且零售庫存銷售比低於1.3,顯示補貨需求仍在,12月亦有農曆春節前備貨支撐。歐洲航線則持續受到紅海地緣政治風險及繞航消耗運力影響;亞洲區域航線則進入傳統旺季,受惠「中國加一」帶動東南亞及南亞原料與半成品運輸成長。此外,全球塞港造成約300萬至400萬TEU有效運力損失,搭配合理艙位控管,有助支撐淡季運價,本土法人預估第四季單季EPS為11.81元,目標價設為283元,評等調升至買進。
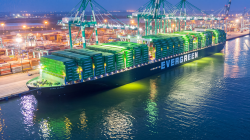
(封面圖/翻攝《長榮海運》官網)
【往下看更多】
►長榮9月營收暴增63.75% 吳光輝:美國線沒悲觀理由
►台股報復反彈1960點! 網見外資動作驚呆:大中計
►國安基金穩軍心! 台股大漲1960點「記憶體+被動」18檔收漲停
【熱門排行榜】
►國安基金子彈不夠用「2千億2天就打光」? 財長回應了
►記憶體好日子到頭? 大摩一口氣降評4台廠 原因曝光
►國安基金子彈飛出去了? 莊翠雲神回「這句」
推薦閱讀