「4生肖」財運轉旺! 屬龍錢越滾越多 屬蛇有意外之財
260萬存郵局太可惜? 他勸母「買這個」月領3.8萬 網搖頭:別動
東森財經新聞
面對通膨持續蠶食購買力,將大筆現金死存在無息帳戶中是否等同於資產縮水?長輩對於本金安全的絕對執著,與年輕世代追求資產增值的觀念衝突,近日隨著一則家庭理財貼文,在網路上掀起兩代金錢觀的激烈交鋒。
一名網友在網路論壇Dcard上發文表示,母親多年辛勤工作累積了260多萬元的積蓄,卻全數存放於郵局帳戶中,讓他每每看見都替母親感到相當可惜。原PO自行精算後指出,若將這筆260多萬元的資金轉而投入00406A,依照當前的配息水準估算,每個月約可穩定領取近3.8萬元的被動現金流,大幅提升生活品質;縱使不領取股息,全數轉進元大台灣50(0050),以年化報酬率10%推估,只要經過5年資產便有機會膨脹至約420萬元。然而,面對這些看似可觀的收益前景,母親卻絲毫不為所動,始終堅守「放郵局至少錢不會變少」的原則,讓原PO感到既無奈又焦急。
★【理財達人秀】破半年線 絕地反攻 投信也套牢 必救轉強股 ★
貼文曝光後,輿論並未站在原PO這一邊,反倒引來大批網友一面倒苦勸他切莫勉強長輩,紛紛直言「如果她真的完全不能接受虧損,那郵局可能就是最適合她的」、「我爸也是幾百萬定存,講了好幾年都沒用,後來我放棄了,他開心就好」、「別惦記別人的錢,哪天遇到金融風暴,他第一個罵的就是你」、「皇帝不急,急死太監」、「至少不會拿去操短線,然後200多萬都賠光」、「關你啥事,管好你自己」,並提醒只要確保長輩不落入詐騙圈套即可。
部分務實的網友則給出折衷建議,提出如果真想改變長輩想法,不妨採取漸進策略,例如「你可以幫他找利率比較好的銀行放著」,或是「406A你叫他拿50萬出來買,1個月內就配息,50萬差不多可以配7000多,我不信他沒感覺,慢慢加,不要一口氣叫長輩投」,藉由實際看見現金入帳建立信心,而非一次全額投入。
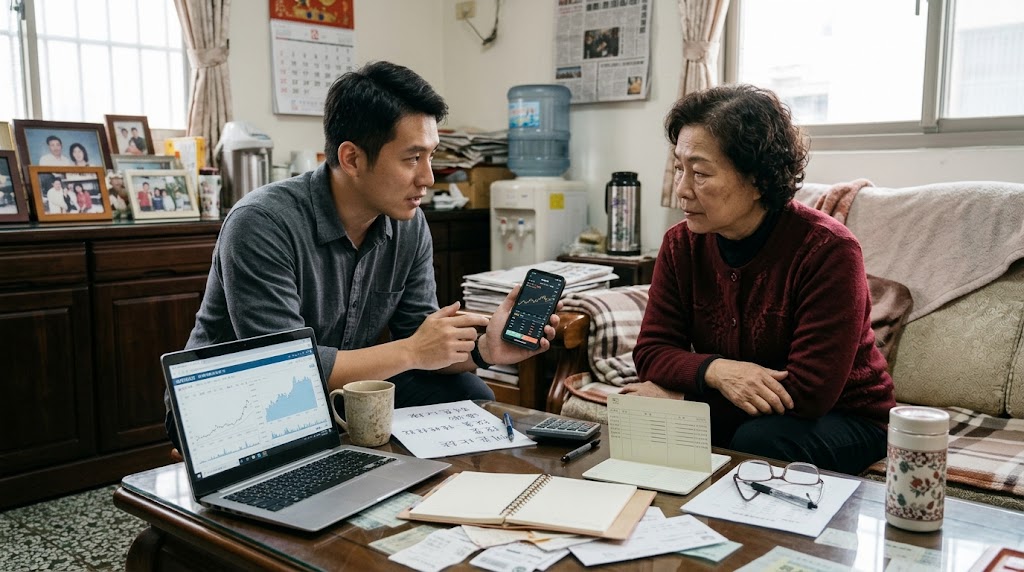
▼原PO勸家中長輩將存款投入股市,依靠被動現金流,大幅提升生活品質。(示意圖/AI生成)
也有網友毫不客氣地吐槽原PO的樂觀假設,痛批「笑死!聽你的260萬買406A,如果買在前陣子10塊,今天帳面至少負30萬,看後照鏡開車誰不會?每個人對風險承擔的能力不同,不是你的錢就不用在那瞎擔心」,直言原PO只看見近幾年牛市的榮景,卻忽略了歷史上曾有多次股市重挫後得花費數年才能爬回原點的慘痛過往。
同時,也有網友進一步分析長輩的心路歷程,點出上一代人親身經歷過千禧年網路泡沫、亞洲金融風暴以及雷曼兄弟次貸海嘯,親眼見證無數家庭在一夕之間資產蒸發、陷入萬劫不復,因此對長輩而言,「寧可完全保本,也承擔不起那1%失算的代價」。亦有網友從制度面善意提醒,郵局活期儲金法規規定超過100萬元以上的部分不計利息,若堅持要放郵局,將金額壓在99萬多元的限額內,或拆分至不同金融機構,才是兼顧保本與些微利息的折衷解方。
(封面示意圖/AI生成)
【往下看更多】
►4檔股抱1個月「一賣全漲停」! 她傻眼:少賺5萬元
►存到頭期款不買房! 他想靠ETF「拚3年翻倍」 網笑:沒那麼簡單
►個股操作一年「僅2個月贏大盤」 他心累嘆:白忙一場
【熱門排行榜】
►說好不連任又反悔! 房仲大老怒轟「承諾書變廢紙」
►3行業11月起適用「這補貼」最高月領11500元
►台股跌667點!網見三大法人買賣驚:中計了
推薦閱讀