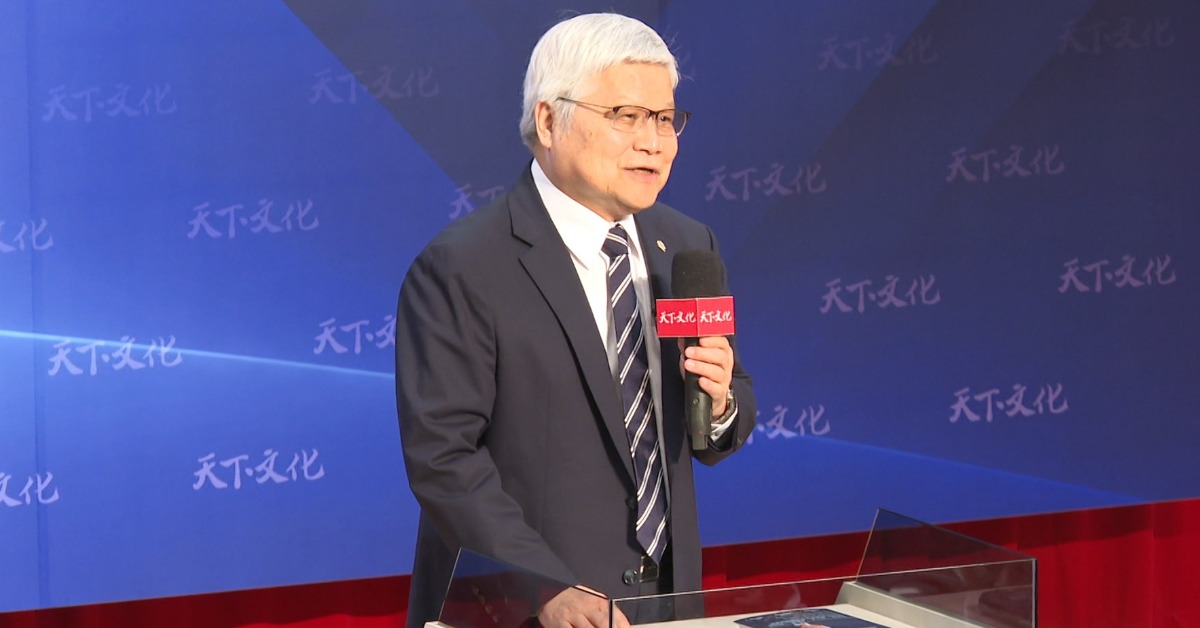
台積電法說會後股價真的跌 魏哲家:心情不好
台積電最狂目標價來了!外資喊到5000元 估「這時間」營收獲利翻倍
東森財經新聞
外資Aletheia Capital發布最新研究報告指出,台積電交出強勁的營運成績單與亮眼財測,人工智慧需求暢旺、2027年產能吃緊及資本支出顯著提升皆符合預期,預估2026至2028年營收與獲利將翻倍成長,維持買進評等,目標價設在5,000元與1,000美元。
營收動能加速成長
根據Aletheia Capital報告顯示,台積電第四季營收預估將達到523億至543億美元,季增率達雙位數中段,年成長率將近60%,優於原先預期。第三季營收年增率則略低於51%。分析指出,台積電透過提升設備生產力、活化未充分利用的成熟產能來生產更先進的晶圓,並結合先進製程的高佔比與先進封裝服務的快速擴充,持續展現卓越的製造執行力。預期台積電在2027與2028年的營收成長率將維持在40%以上的高水準,其中前瞻製程(N5至A14)營收將在該期間內倍增,先進封裝業務更將大幅成長四倍。
★【理財達人秀】台積喊冤 撿寶來了 控盤成本曝 投信死咬股 ★
獲利與成本結構分析
針對獲利表現,Aletheia Capital指出,變動成本的升幅高於預期,主要是受到2奈米晶圓初始產量提升以及海外據點的影響,兩者在現階段皆缺乏規模經濟。第三季的變動成本季增超過33%,導致毛利率較預期低了2.5個百分點,落在66.4%,而第二季毛利率則為67.7%。鑑於第四季毛利率財測預估為65%至67%,低於原先預期的68%至70%,法人機構將重新評估該公司的變動成本結構假設。
人工智慧需求具備持續性
在人工智慧需求的持續性方面,報告指出,台積電透露已派遣團隊前往美國,針對人工智慧資料中心與電力供應的建置進行實地盡職調查。此舉除了調查客戶的實際需求外,主要是為了確保台積電不會過度投資產能,以免對公司的獲利能力造成負面影響。
超狂展望與目標價
基於上述穩健的產業動態與營運前景,Aletheia Capital維持對台積電的「買進」評等,目標價訂為5,000新台幣/1,000美元,並預測台積電在2026年至2028年間的營收與獲利將倍增。台積電上週法說報喜,但股價單週則是下跌5.1%,回測季線支撐,籌碼面部分,外資上週賣超逾9.7萬張,投信則是買超8338張。
(封面圖/台積電提供)
【往下看更多】
►台積電法說會後股價真的跌 魏哲家:心情不好
►未來數年可望結構性成長! 魏哲家:所有AI業者都與台積電合作
►魏哲家親口證實! 評估赴德州擴產「與馬斯克Terafab談合作」
【熱門排行榜】
►黃仁勳喊話也沒用! 「親兒子」一週暴跌25% 阮慕驊:市場不聽故事
►花150元中1000萬「4張千萬發票沒人領」11/5後就充公
►獨/曾有泳池還養雞!蘆洲老字號幼兒園熄燈 687坪園區下一步受矚
推薦閱讀