升息利空出盡? 阮慕驊揭台股反彈玄機:先別急著追
升息最該擔心的不是幅度!阮慕驊揭4變數:這次很不一樣
東森財經新聞
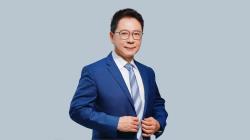
財經專家阮慕驊分析聯準會啟動新一輪升息,雖然預期幅度可能為史上最溫和,但因轉灣急促且伴隨油價衝擊,真正的風險不在升息幅度,而是經濟衰退恐怕會比終點利率更快來到。
歷史罕見溫和升息
聯準會上週三升息一碼,把利率拉到3.75%到4%,這是2023年以來第一次升息,也正式宣告新一輪升息循環啟動。根據德意志銀行整理1955年以來的14輪升息,平均歷時22個月、累計升息478個基點。市場這次預估未來一年大約升95個基點,如果成真,將會是歷史上最溫和的一輪升息。
★【理財達人秀】仁勳開口 飆股要有 主力搶鎖碼 投信爆買誰 ★
基準利率起點不同
阮慕驊提醒,這一輪升息與過去很不一樣。首先是起點不同,2004、2015與2022這三輪升息都是從1%以下開始升,純粹是把利率拉回正常水準;而這一次的起點本來就不低,扣除核心通膨後實質利率已呈現正值,因此不必像2022年那樣猛升5個百分點,這也是市場預期升息走向溫和的主因。
政策政策急轉代價大
其次是政策轉灣太急。聯準會去年12月才把利率降到3.50%到3.75%,隔了9個月就回頭升息。阮慕驊指出,歷史上類似的例子一次是1998年降息後於1999年回頭升,另一位是1980年春天降息後於夏天再升,這兩次後來分別在21個月與11個月後就碰上衰退,是歷史上記錄最短的兩次。降息降早了再收回來,代價往往不小。
油價通膨警訊仍在
第三個不同之處在於推手是油價。美伊衝突推升能源價格,核心通膨仍在3.4%左右。阮慕驊表示:「照教科書講,央行應該『看穿』供給衝擊,但美國通膨已經連續五年高於2%,聯準會不敢再賭。」回頭看1970年代那三輪由油價主導的升息,衰退都在升息結束前就來到。雖然今天的通膨沒有當年兩位數那麼誇張,不能直接套用,但仍是值得放在心上的警訊。
AI投資走向為關鍵
第四是經濟表現依然強勁。聯準會在聲明中特別提到,生產力成長強勁,資本支出也很穩健,這點與1990年代非常相似。1994年那一輪升息後美國實現軟著陸,七年多才出現衰退;1999年那一輪則碰上科技投資高峰,不到兩年就出事。阮慕驊認為,AI資本支出接下來會走哪一條路,將是最關鍵的觀察點。
歷史統計參考即可
針對市場法則,阮慕驊分析,1983、1986與1988年三輪升息對應的都是1990年那次衰退,等於同一次衰退被算了三次;而2022年那一輪到現在也還沒有衰退。因此,「首次升息後三年半衰退」這個經驗法則,參考即可。
升息終點前衰退風險
阮慕驊直言:「這一輪最像1999年,是降息之後回頭補升,只是背景多了一層類似1970年代的油價衝擊。幅度可能很小,但真正的風險不在升息多少,而在衰退可能比終點利率先到。」
(封面圖/翻攝自阮慕驊臉書)
【往下看更多】
►升息利空出盡? 阮慕驊揭台股反彈玄機:先別急著追
►升息一次or連三次? 阮慕驊揭「股市命運2情境」:這類股首當其衝
►AI三巨頭震撼發言 股市恐迎「大地震」? 阮慕驊揭4大關鍵
【熱門排行榜】
►聯準會升息…台股反大漲900點?專家揭關鍵:留意「它」
►外資轉買121億! 網嘆:PCB被針對 「這檔」真的隔日沖
►自建Terafab原因曝! 馬斯克突點名台灣 怕有天恐「拿不到貨」
推薦閱讀