四貸同堂恐成絕響? 銀行券商要推「這機制」 網驚:槓桿族沒戲了
「四貸同堂」踩中紅線! 10月底銀行券商互查信用 李同榮示警槓桿族高風險
東森財經新聞
四貸同堂入股終於驚動金管會!日前金管會宣布,為防止投資人過度槓桿,將由聯徵中心建立銀行與券商跨業信用查詢機制,預計10月底正式上線。未來在取得客戶同意後,銀行可掌握客戶在券商端的融資情形,券商也可以查詢客戶在銀行端的借款狀況,補上過去銀行與證券體系「各看一半」的監理缺口。趨勢專家李同榮針對這項政策,用八個字形容:「遲來警覺,為時不晚」。他同時建議金管會要有「三觀」政策:觀察資金流向、觀察整體總槓捍、觀察槓捍集中度。同時應該重視資金如洪水,過度槓桿操作股市,不重視四貸同堂或多貸入股亂象,一旦股市重挫,金融體系堤防崩潰,勢將爆裂成災。
金管會針對多貸入股亂象,從「風險可控」到「要求銀行申報理財周轉金」,進而要聯徵中心介入監理。
★【理財達人秀】投信鎖碼 節後續漲 搶營收黑馬 大戶連買誰 ★
李同榮指出,自從今年5月下旬,台股熱絡、指數飆高,市場出現民眾利用房貸、房屋增貸、股票融資、信貸、等方式層層疊加槓桿資金投入股市的現象,他即在此時提出「四貸同堂」警語。而金管會從「風險可控」到跨業聯防,監理終於正視問題。
李同榮所定義的「四貸同堂」,主要是:既有房貸+房屋增貸(或理財型房貸)+股票融資/質押+信用貸款。
這四種資金來源可能彼此串接,最值得關注的不是「有幾種貸款」,而是同一個投資人的總體槓桿到底有多高?過去銀行只知道銀行端的借款,券商只掌握證券端的融資,彼此資訊無法完整勾稽,因此一個投資人在不同金融體系重複加槓桿,各金融機構卻可能只看到自己承作的那一小部分,這正是監理盲點。
然而,金管會早期對四貸同堂的態度相對審慎。6月23日曾表示,個人放款雖有增加,但尚未出現異常;7月28日又指出,持有多種貸款的客戶比例僅低個位數,銀行整體授信風險仍屬可控。問題就在於:低比例,不等於低風險;沒有逾放,也不代表沒有槓桿風險。金融風險最怕的,往往不是已經發生違約,而是繁榮時期大家都正常繳息,因此看不出真正的壓力。
借款本身不是原罪,「四貸同堂」最大的風險,不在貸款,而在「入股」
李同榮進一步指出。買房有房貸、家庭有信貸、企業有週轉金,本來就是金融體系正常功能。真正值得監理單位注意的是:貸款資金若大量轉進股市,尤其經過房屋增貸、信貸、股票質押再投入市場,槓桿就可能一層疊上一層。
多頭行情裡,這套模式看起來非常漂亮:房屋提供擔保→借出資金投入股票→股票上漲→再質押股票取得資金→再度投入股市。資產上漲時,槓桿可以放大報酬;但市場一旦反轉,同一套機制也會反過來放大損失。股票下跌造成追繳,追繳導致賣股;賣股又壓低股價,甚至迫使投資人處分其他資產或尋求更多借貸。這才是「四貸同堂入股」真正應該被關注的地方。
金管會終於從「看數據、看結果」走向「看總槓桿、看潛在風險」
李同榮認為,值得肯定的是,金管會後續政策已開始快速修正。8月4日,金管會宣布,從10月起要求本國銀行新增申報「個人購買股票等金融商品理財週轉金」,範圍可能包括理財型房貸、信貸、股票質借等,希望掌握有多少週轉金流入投資理財。到了9月22日又再往前一步,宣布建立銀行與券商之間的跨業信用查詢機制。
未來券商辦理融資授信,可以看到客戶銀行端的借款;銀行辦理授信,也能掌握客戶券商端的融資狀況。金管會明確表示,此制度的重要目的,就是協助金融機構判斷客戶是否存在「過度槓桿」。這一步很重要,因為監理思維終於由:「這筆貸款有沒有違約?」進一步走向:「這個人的總槓桿到底多高?」這才是正確方向。
真正的金融風控,不應房市嚴管、股市槓桿卻各自為政,堵房市資金卻趕資金大量槓桿操作股市
李同榮認為,台灣近年金融政策有一個值得檢討的現象:對房市信用管制非常積極,但對於民間資金透過房屋增貸、信貸、股票融資等多重管道進入資本市場,過去的跨業整合監理卻相對不足。
同樣是一塊房屋資產,如果購置第二戶受到嚴格成數限制;但屋主以既有房屋取得資金,再搭配其他信用工具投入股票,若監理制度無法看見完整槓桿,銀行又間接鼓勵與助長,就容易出現風險管理上的落差。
因此,我們支持這次銀行與券商資料打通,並由聯徵中心介入串連查詢系統。金管會此舉目的不應該是阻止人民投資,也不是要打壓股市,而是讓金融機構在放款與融資之前,真正掌握借款人的總負債、總授信與總槓桿。下一步金管會應建立「三觀」監理制度:觀查資金流向、觀察多貸槓桿入股亂象、觀查個人槓捍集中度。
李同榮建議,10月底聯合徵查新制度上線只是第一步。未來真正需要觀察的,我認為至少有三件事:
第一,觀察資金流向:多少房屋增貸、理財型房貸與信貸資金實際進入股票及金融商品?
第二,觀察整體槓桿:監理不能只看銀行端,也不能只看券商端,而應從同一自然人的整體金融負債來判斷風險。
第三,觀察槓桿集中度:即使四貸同堂只占少數,也必須進一步了解高槓桿是否集中在特定族群、特定資產或特定市場。
金融危機從來不是因為所有人一起出問題,而往往是少數高槓桿部位在市場反轉時產生連鎖效應。
結語:多頭時防風險,勝過空頭時救市場
李同榮分析,今年6、7月主管機關認為四貸同堂比例不高、整體授信風險仍在可控範圍;如今從新增理財週轉金申報,到10月底銀行與券商跨業信用查詢制度上線,顯示監理已開始補強原有制度的資訊落差。這不是要唱衰股市,更不是反對投資人運用財務槓桿。
我們要提醒的是:最好的金融監理,是在市場還熱的時候看見風險,而不是等市場反轉後才處理風險。因此,對於金管會這次跨業信用查詢機制,我們給予肯定。
李同榮最後指出,從最初認為風險尚屬可控,到如今主動建立跨業聯防制度,雖然來得稍晚,但方向終於走對。四貸同堂入股,不能只看四筆貸款;真正該管的,是四筆貸款背後疊加起來的「一個總槓桿」。金管會遲來警覺,為時不晚,否則,若四貸同堂或多貸入股亂象持續延燒。一旦股市重挫,金融體係防堤崩潰,勢將爆裂成災。
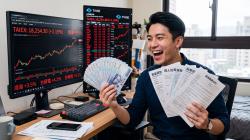
(封面圖/東森新聞)
【往下看更多】
►四貸同堂恐成絕響? 銀行券商要推「這機制」 網驚:槓桿族沒戲了
►台股走勢震盪!「四貸同堂」壓力大到睡不著 醫師建議3件事
►「四貸同堂」重壓台股! 李同榮示警:恐引發市場連鎖反應
【熱門排行榜】
►中東戰事未落幕! 美債殖利率走高 美股全面下挫、費半跌逾1.6%
►美債殖利率飆破5.2%! 美股全收黑 法人示警台股「高檔震盪」
►太離譜! 父逼女兒揹「畜生」看板遊街 臉手帶傷路人心疼制止
推薦閱讀