不只會做記憶體!愛普、華邦電搶攻「供電救星」產能直接被搶光
CoWoS供電新寵!「這元件」村田、三星搶布局 6台廠卡位
東森財經新聞
隨AI運算需求爆發,GPU與HBM等元件紛紛擠進先進封裝中,但功耗暴增與低電壓切換卻帶來嚴峻的供電挑戰,此時具備薄型化、高電容密度與低寄生效應的「矽電容」重要性逐漸提升。口袋證券指出,矽電容正逐步串聯起被動元件、記憶體、晶圓代工與電源管理等產業,國際大廠如村田、三星電機相續擴產或簽下長約,台廠6家業者亦積極搶進。
供電挑戰升級
在相同功率下,供電電壓越低所需的電流就越大。當AI晶片以低電壓運作且負載快速切換時,供電路徑上的電阻會造成壓降與能量損耗,寄生電感則會引發電壓擾動。為了維持電壓穩定,需要電容在局部扮演電荷緩衝的角色,於負載驟增時及時釋放電荷。然而,若電容距離晶片太遠,導線與封裝結構的寄生效應會大幅限制其作用,因此「縮短電流迴路」並讓電容更靠近晶片用電位置,成為先進封裝設計的當務之急。
★【理財達人秀】投信鎖碼 節後續漲 搶營收黑馬 大戶連買誰 ★
矽電容優勢
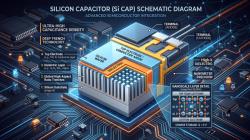
矽電容利用半導體製程在矽基板上打造立體結構,能降低供電雜訊與負載切換干擾(即「去耦」能力)。其核心價值包含:
- 高電容量: 透過立體結構增加有效表面積,在極小平面面積內提供高電容。
- 極致薄型化: 適合放入空間高度受限的封裝位置(如村田已開發出厚度低於40微米的矽電容)。
- 穩定性高: 容值不易受直流偏壓與溫度變化影響,且等效串聯電感與電阻較低。
深溝槽與堆疊式結構
高密度矽電容目前主要有兩大立體化技術路線:
- 深溝槽電容(DTC): 在矽基板蝕刻深窄溝槽再形成電極與介電層,仰賴深槽蝕刻與薄膜沉積等精密製程。
- 堆疊式電容: 利用立體電極結構提升面積,如愛普的S-SiCap即延伸自DRAM堆疊式電容技術。
在與傳統積層陶瓷電容(MLCC)的分工上,村田指出兩者為互補關係:MLCC負責整體供電需求,而矽電容則因貼近晶片,更適合處理高頻去耦。
台積電CoWoS與供應鏈重塑
矽電容可整合於矽中介層,或製成獨立元件嵌入封裝基板。以台積電CoWoS為例,CoWoS-S可在矽中介層整合嵌入式DTC,而CoWoS-L則可以在晶粒下方整合獨立的嵌入式DTC。這意味著封裝架構演進不僅改變了產品形式,也讓商業價值分布在元件、晶圓製造與封裝服務中。
產能擴充、長約與併購大作戰
矽電容已具備具體的產能與商業合作:
- 村田(Murata): 於2024年啟用法國Caen的新200毫米量產線以擴充矽電容產能。
- 三星電機(SEMCO): 2026年5月公布取得金額高達約1.557兆韓元的矽電容供貨合約,供貨期間自2027年至2028年。
- ADI與Empower: Empower於2026年2月推出嵌入式矽電容;ADI隨後於5月宣布以15億美元收購Empower,拓展矽電容與整合式穩壓器技術布局。
台廠概念股營運進展
台灣供應鏈在記憶體設計、晶圓代工與先進封裝均有布局,口袋證券臉書為投資人釐清6家相關廠商的實際角色與進度:
- 愛普(6531): 以堆疊式技術發展S-SiCap,Gen4電容密度達3.8 μF/mm²。2026年第2季S-SiCap營收約新台幣6.38億元(年增273%),占合併營收約27%,且嵌入基板的矽電容IPD與底部電容均已量產。
- 力積電(6770): 在3D AI Foundry布局矽電容IPD與矽中介層製造能力,並已與愛普簽訂長期產能保障協議,後續以晶圓代工製造收入為主。
- 華邦電(2344): 延伸記憶體技術,3DCaaS服務支援Silicon-Cap,並將CUBE與Si-Cap列為帶動2027年後新一輪成長的展望項目。
- 聯電(2303): 結合DTC與矽中介層異質整合方案,並與封測廠合作推進量產及新技術開發。
- 台積電(2330): 將DTC整合能力納入CoWoS-S與CoWoS-L平台,主要體現在提升整體先進封裝的競爭力上。
- 來頡(6799): 透過電源管理設計能力參與協同開發。
(封面示意圖/AI生成)
【往下看更多】
►不只會做記憶體!愛普、華邦電搶攻「供電救星」產能直接被搶光
►記憶體沒簽長約反賺翻? 大摩揭密背後推手:「這檔」是首選
►髮絲裡挖50倍深槽! 3台廠靠「記憶體老本行」爆改先進封裝
【熱門排行榜】
►個股:群翊產能利用率近滿載,訂單能見度逾三年,FOPLP傳打入SpaceX供應鏈
►產業:北富銀主辦國洋環境竹南頭份污水下水道BOT聯貸完成簽約,超額認購198%
►CoWoS供電新寵!「這元件」村田、三星搶布局 6台廠卡位
推薦閱讀