輝達Rubin規格敲定! 高盛看好PCB大贏家 「這檔目標價」一口氣喊破萬
機器人商機大爆發! 小摩點名「這2檔」喜迎黃金成長期
東森財經新聞
摩根大通發布最新台灣工業自動化產業報告指出,在機器需求回溫、中國政策推動製造業升級以及結構性人工智慧與半導體投資的支撐下,產業正迎來一波上升循環。
工具機產業景氣回溫
根據摩根大通分析,日本工具機工業會的工具機訂單作為工廠自動化循環的領先指標,在2026年8月較去年同期成長65%,創下連續14個月的成長紀錄,而台灣前9個月的機械出口訂單也較去年同期增加23%。除了景氣循環復甦外,人工智慧與半導體投資也帶來了結構性需求,摩根大通預估半導體資本支出在2026年與2027年將分別成長58%與29%。從長遠來看,工業機器人的廣泛採用與人形機器人的商業化,將為台灣的零組件及模組供應商帶來額外的成長機會。
★【理財達人秀】超級財報 蓄積利多 法人保底股 委屈主力軍 ★
小摩評析三個股
在個股表現與評等方面,摩根大通給予亞德客-KY(1590)「優於大盤」評等,目標價設為1,600元。亞德客-KY憑藉著在中國氣動市場持續擴大市占率,目標在2030年達到超過35%,加上營運效率提升,毛利率維持韌性,預估2027年本益比為16倍,2026至2028年的ROE預估介於23~24%之間,成為品質與成長的首選。
針對上銀(2049),摩根大通則給予「中立」評等,目標價設為310元。上銀雖然交期延長有助於定價與訂單能見度,但因人工智慧、半導體與機器人貢獻將逐步發酵,短期內較難有大幅度的盈餘上修,且面臨中國競爭加劇與利潤率具備週期性波動風險,預估2027年本益比為27倍,2026至2028年的ROE預估介於8~9%之間。
另外,摩根大通給予台灣精銳(7750)「優於大盤」評等,目標價設為2,580元。台灣精銳受惠於中國CNC控制器市占率上升、產品組合優化及智慧製造業務擴張,展現出強勁的成長潛力,預估2027年本益比為15倍,2026至2028年的ROE預估介於37~46%之間。
後續觀察重點
整體工業自動化產業的復甦力道取決於全球總體經濟環境、中國製造業政策的延續性,以及各家企業在新興應用如人形機器人與半導體設備市場的實際執行成果。投資人後續應密切關注下游需求的持久性以及原物料價格波動對毛利率帶來的潛在影響。
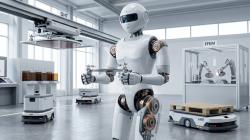
(封面示意圖/AI生成)
【往下看更多】
►TPCA展後解碼! 大摩分析4大關鍵趨勢:「這檔」是首選
►TPCA展後解碼! 美銀力挺載板三雄 「這檔」也看俏
►輝達Rubin規格敲定! 高盛看好PCB大贏家 「這檔目標價」一口氣喊破萬
【熱門排行榜】
►微軟祭自願離職方案! 6萬員工符合資格 占全公司1/4
►聯發科TPU進度遭質疑! 花旗法說前送暖:目標上看6800元
►嫌電信費太貴!他賭氣每月買2萬中華電 20年後爽買新竹房
推薦閱讀